


电动两轮车与电动三轮车行业研究报告(2025—2026)
电动两轮车与电动三轮车行业研究报告(2025—2026)
摘要
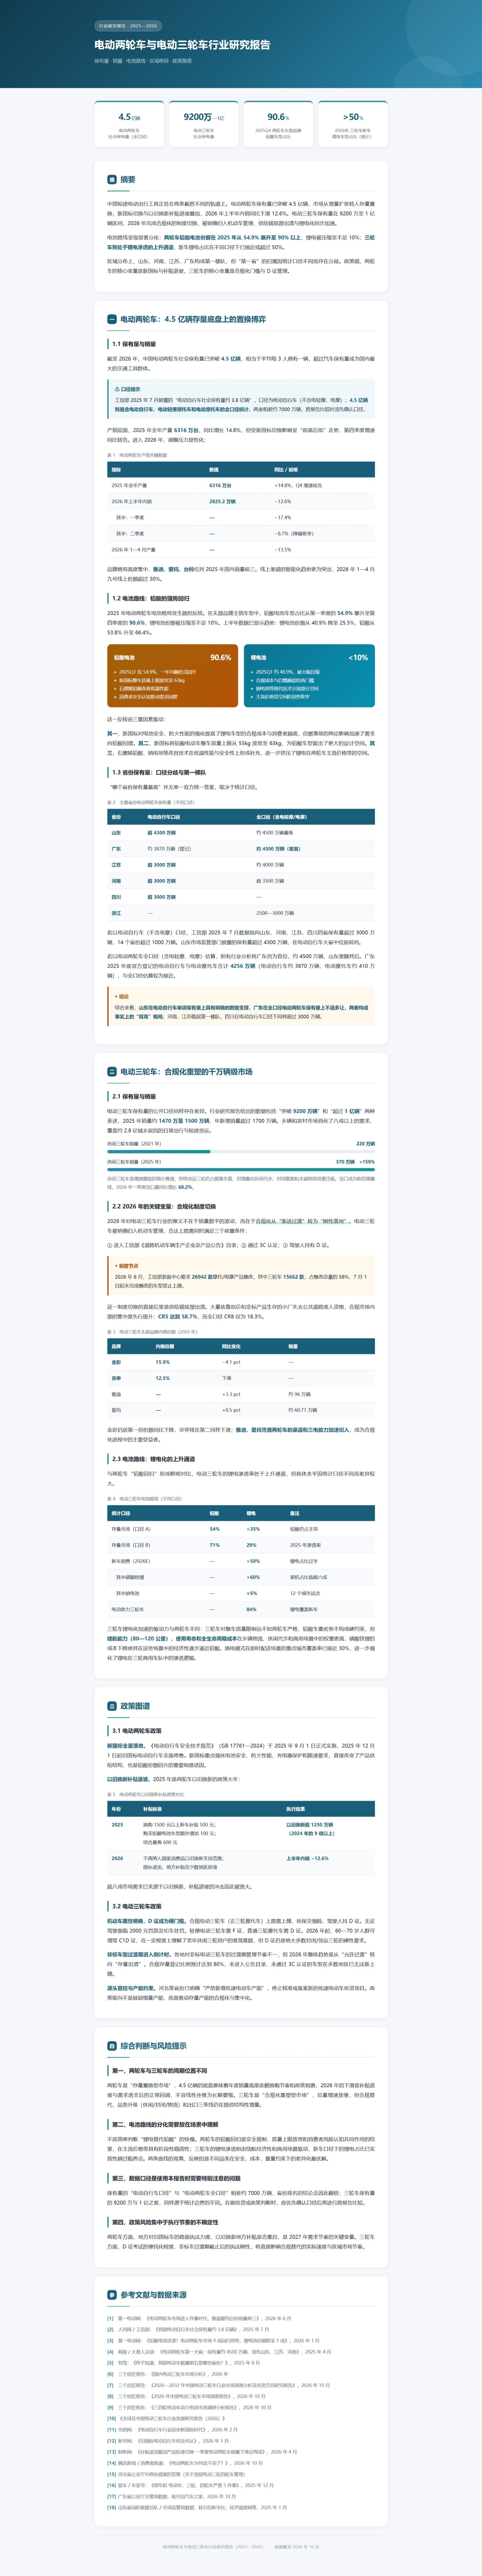
中国短途电动出行工具正处在两条截然不同的轨道上。电动两轮车保有量已突破4.5亿辆,市场从增量扩张转入存量置换,新国标切换与以旧换新补贴退坡叠加,2026年上半年内销同比下滑12.6%。电动三轮车保有量在9200万至1亿辆区间,2026年完成合规化的制度切换,被明确归入机动车管理,供给端尾部出清与锂电化同步加速。电池路线呈现显著分化:两轮车铅酸电池份额在2025年从54.9%飙升至90%以上,锂电被压缩至不足10%;三轮车则处于锂电渗透的上升通道,新车锂电占比在不同口径下已接近或超过50%。区域分布上,山东、河南、江苏、广东构成第一梯队,但“第一省”的归属因统计口径不同而存在分歧。政策端,两轮车的核心变量是新国标与补贴退坡,三轮车的核心变量是合规化门槛与D证管理。
一、电动两轮车:4.5亿辆存量底盘上的置换博弈
1.1 保有量与销量
截至2026年,中国电动两轮车社会保有量已突破4.5亿辆,相当于平均每3人拥有一辆,超过汽车保有量成为国内最大的交通工具群体。需要区分的是,工信部2025年7月披露的“电动自行车社会保有量约3.8亿辆”,口径为电动自行车(不含电轻摩、电摩),4.5亿辆则是含电动自行车、电动轻便摩托车和电动摩托车的全口径统计。
产销层面,2025年全年产量6316万台,同比增长14.8%,但受新国标切换影响呈“前高后低”走势,第四季度增速同比转负。进入2026年,调整压力显性化:上半年内销2825.2万辆,同比下降12.6%;一季度降幅17.4%,二季度收窄至8.7%。2026年1—4月产量同比下滑13.5%,产业链仍在适应新标准与需求节奏的切换。
品牌格局高度集中,雅迪、爱玛、台铃位列2025年国内销量前三。线上渠道的智能化趋势更为突出,2026年1—4月九号线上份额超过30%。
1.2 电池路线:铅酸的强势回归
2025年电动两轮车电池格局发生剧烈反转。在头部品牌主销车型中,铅酸电池车型占比从第一季度的54.9%攀升至第四季度的90.6%,锂电池份额被压缩至不足10%。上半年数据已显示趋势:锂电池份额从40.9%降至25.5%,铅酸从53.8%升至66.4%。
这一反转由三重因素驱动。其一,新国标对电池安全、防火性能的强化提高了锂电车型的合规成本与消费者顾虑,自燃事故的舆论影响加速了需求向铅酸回摆。其二,新国标将铅酸电动车整车质量上限从55kg放宽至63kg,为铅酸车型留出了更大的设计空间。其三,石墨烯铅酸、钠电池等改良技术在低温性能与安全性上形成补充,进一步挤压了锂电在两轮车主流价格带的空间。
1.3 省份保有量:口径分歧与第一梯队
“哪个省份保有量最高”并无单一官方统一答案,取决于统计口径。
若以电动自行车(不含电摩)口径,工信部2025年7月数据指向山东、河南、江苏、四川四省保有量超过3000万辆,14个省份超过1000万辆。山东市场监管部门披露的保有量超过4300万辆(含电动自行车),在电动自行车大省中位居前列。
若以电动两轮车全口径(含电轻摩、电摩)估算,则有行业分析将广东列为首位,约4500万辆,山东紧随其后;江苏约4000万辆、河南超过3500万辆、浙江2500—3000万辆分列其后。广东2025年底官方登记的电动自行车与电动摩托车合计4256万辆,其中电动自行车约3870万辆、电动摩托车约410万辆,与全口径估算较为接近。
综合来看,山东在电动自行车单项保有量上具有明确的数据支撑,广东在全口径电动两轮车保有量上不遑多让,两者构成事实上的“双高”格局;河南、江苏稳居第一梯队,四川在电动自行车口径下同样超过3000万辆。
二、电动三轮车:合规化重塑的千万辆级市场
2.1 保有量与销量
电动三轮车保有量的公开口径同样存在差异。行业研究报告给出的数据包括“突破9200万辆”和“超过1亿辆”两种表述,2025年销量约1470万至1500万辆,年新增销量超过1700万辆。乡镇和农村市场消化了八成以上的需求,覆盖约2.8亿城乡居民的日常出行与短途货运。
品类结构正在发生显著变化。休闲三轮车销量从2021年的220万辆增至2025年的570万辆,四年增长159%,是增速最陡的细分赛道;传统货运三轮仍占据基本盘,但增量向休闲代步、封闭载客和末端物流场景迁移。出口成为新的增量线,2026年一季度出口量同比增长68.2%。
2.2 2026年的关键变量:合规化制度切换
2026年对电动三轮车行业的意义不在于销量数字的波动,而在于合规化从“渐进过渡”转为“刚性落地”。电动三轮车被明确归入机动车管理,合法上路需同时满足三个前置条件:进入工信部《道路机动车辆生产企业及产品公告》目录、通过3C认证、驾驶人持有D证。2026年6月,工信部装备中心要求26942款摩托/电摩产品整改,其中三轮车15662款,占整改总量的58%,7月1日起未完成整改的车型禁止上牌。
这一制度切换的直接后果是供给端尾部出清。大量依靠低价和非标产品生存的小厂失去公共道路准入资格,合规市场内部的集中度先行提升:CR5达到58.7%,而全口径CR8仅为18.3%。金彭以15.9%的内销份额仍居第一,但同比下降4.1个百分点;宗申12.5%排在第二,同样下滑。雅迪、爱玛凭借两轮车的渠道和三电能力加速切入,2025年三轮销量分别约96万辆和60.71万辆,份额分别提升3.3和0.5个百分点。
2.3 电池路线:锂电化的上升通道
与两轮车“铅酸回归”形成鲜明对比,电动三轮车的锂电渗透率处于上升通道,但具体水平因统计口径不同而差异较大。
在存量市场口径下,铅酸仍占主导:有调研显示铅酸在存量市场中占据54%的份额,锂电池渗透率超过35%;另一口径下铅酸存量占比71%,锂电2025年渗透率为29%。在新车销售口径下,锂电占比更高:2026年锂电车型在新车销售中的占比预计超过50%,磷酸铁锂装机占比首次超过60%,钠电池在12个城市试点、渗透率预计突破5%。此外,在部分高端或特定品类(如电动助力三轮车)中,锂电方案已覆盖84%的新车。
三轮车锂电化加速的驱动力与两轮车不同:三轮车对整车质量限制远不如两轮车严格,铅酸车重劣势不构成硬约束,但续航能力(80—120公里)、使用寿命和全生命周期成本在乡镇物流、休闲代步和商用场景中的权重更高,磷酸铁锂的成本下降使其在这些场景中的经济性逐步逼近铅酸。换电模式在即时配送场景的重点城市覆盖率已接近30%,进一步强化了锂电在三轮商用车队中的渗透逻辑。
三、政策图谱:两轮“标准切换+补贴退坡”,三轮“合规门槛+机动车管理”
3.1 电动两轮车政策
新国标全面落地。 《电动自行车安全技术规范》(GB 17761—2024)于2025年9月1日正式实施,2025年12月1日起旧国标电动自行车全面停售。新国标重点强化电池安全、防火性能、充电器保护和限速要求,直接改变了产品供给结构,也是铅酸份额回升的重要制度诱因。
以旧换新补贴退坡。 2025年是两轮车以旧换新的政策大年:交售旧车换购1500元以上新车补贴500元,购买铅酸电池车型额外增加100元,综合最高600元;全国电动自行车以旧换新超过1250万辆,是2024年的9倍以上。2026年,电动自行车不再纳入国家消费品以旧换新支持范围,国补退出,地方补贴仅少数地区延续,成为上半年内销下滑的重要边际变量。超八成市场需求已来源于以旧换新,补贴退坡的冲击因此被放大。
3.2 电动三轮车政策
机动车属性明确,D证成为硬门槛。 合规电动三轮车(正三轮摩托车)上路需上牌、投保交强险、驾驶人持D证。无证驾驶面临2000元罚款及扣车处罚。轻便电动三轮车需F证,普通三轮摩托车需D证。2026年起,60—70岁人群可增驾C1D证,在一定程度上缓解了老年休闲三轮用户的准驾难题,但D证仍是绝大多数封闭/货运三轮的硬性要求。
非标车型过渡期进入倒计时。 各地对非标电动三轮车的过渡期管理节奏不一,但2026年整体趋势是从“允许过渡”转向“存量出清”。合规存量登记比例预计达到80%,未进入公告目录、未通过3C认证的车型在多数地区已无法新上牌。
源头管控与产能约束。 河北等省份已明确“严禁新增低速电动车产能”,停止核准或备案新的低速电动车投资项目。政策取向不是鼓励增量产能,而是推动存量产能的合规化与集中化。
四、综合判断与风险提示
第一,两轮车与三轮车的周期位置不同。 两轮车是“存量置换型市场”,4.5亿辆的底盘意味着年度销量高度依赖换购节奏和政策刺激,2026年的下滑是补贴退坡与需求透支后的正常回调,不宜线性外推为长期萎缩。三轮车是“合规化重塑型市场”,总量增速放缓,但合规替代、品类升级(休闲/封闭/物流)和出口三条线仍在提供结构性增量。
第二,电池路线的分化需要放在场景中理解,而非简单判断“锂电替代铅酸”的快慢。 两轮车的铅酸回归是安全规制、质量上限放宽和消费者风险认知共同作用的结果,在主流价格带具有阶段性稳固性;三轮车的锂电渗透则由续航经济性和商用场景驱动,新车口径下的锂电占比已实质性越过临界点。两条曲线的背离,反映的是不同品类在安全、成本、重量约束下的差异化最优解。
第三,数据口径是使用本报告时需要特别注意的问题。 保有量的“电动自行车口径”与“电动两轮车全口径”相差约7000万辆,省份排名的结论会因此翻转;三轮车保有量的9200万与1亿之差,同样源于统计边界的不同。在做投资或政策判断时,应优先确认口径后再进行跨报告比较。
第四,政策风险集中于执行节奏的不确定性。 两轮车方面,地方对旧国标车的路面执法力度、以旧换新地方补贴是否重启,是2027年需求节奏的关键变量。三轮车方面,D证考试的便民化程度、非标车过渡期截止后的执法刚性,将直接影响合规替代的实际速度与区域市场节奏。
参考文献与数据来源
- 第一电动网:《电动两轮车市场进入存量时代,雅迪爱玛台铃销量前三》,2026年6月
- 人民网/工信部:《我国电动自行车社会保有量约3.8亿辆》,2025年7月
- 第一电动网:《铅酸电池逆袭!电动两轮车市场9成回归传统,锂电池份额跌至1成》,2026年1月
- 网易/火星人杂谈:《电动两轮车第一大省:保有量约4500万辆,领先山东、江苏、河南》,2025年4月
- 有驾:《终于知道,我国电动车数量前五是哪些省份?》,2025年8月
- 三个皮匠报告:《国内电动三轮车市场分析》,2026年
- 三个皮匠报告:《2026—2032年中国电动三轮车行业市场深度分析及投资方向研究报告》,2026年10月
- 三个皮匠报告:《2026年中国电动三轮车市场洞察报告》,2026年10月
- 三个皮匠报告:《三四轮电动车动力电池市场调研分析报告》,2026年10月
- 全球及中国电动三轮车行业发展研究报告(2026),
- 光明网:《电动自行车行业迎来新国标时代》,2026年2月
- 新华网:《旧国标电动自行车何去何从》,2026年1月
- 财新网:《补贴退出叠加产品标准切换 一季度电动两轮车销量下滑近两成》,2026年4月
- 腾讯新闻/消费者报道:《电动两轮车为何卖不动了?》,2026年10月
- 河北省公安厅对政协提案的答复(关于违规电动三轮四轮车管理)
- 易车/车家号:《明年起 电动车、三轮、四轮车严查5件事》,2025年12月
- 广东省公安厅交管局数据,转引自汽车之家,2026年10月
- 山东省消防救援总队/市场监管局数据,转引自新华社、经济观察网等,2025年1月
-


凡本网注明 “来源:XXX(非中国电池联盟)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
如因作品内容、版权和其它问题需要同本网联系的,请在一周内进行,以便我们及时处理。
QQ:503204601
邮箱:cbcu@cbcu.com.cn

-
锂电池卷绕工艺到底怎么做?电池制造工程师培训核心要点全梳理
2026-10-10 09:58 -
新能源车“脱保潮”来临:售后市场维修生态痛点待解
2026-10-15 16:05 -
2026 电池制造工程师报考全攻略!零基础也能直接报初级!
2026-09-30 08:55 -
新能源工厂招聘技术员,要求持有电池制造工程师证书吗?一文讲清楚
2026-10-12 15:04 -
SOFC的订单在涨,但数据中心买的不是电,是“时间”
2026-10-21 17:02 -
北京"十五五"划重点:新能源车再加码,后市场这三类技术人最先吃香
2026-10-10 14:47 -
电池制作工程师——电化学基础知识及电池基本原理
2026-10-15 17:10 -
新能源汽车行业将迎来新的规定,工信部公开征求《汽车数据安全要求》等五项强制性国家标准的意见
2026-10-21 08:46

 微信公众号